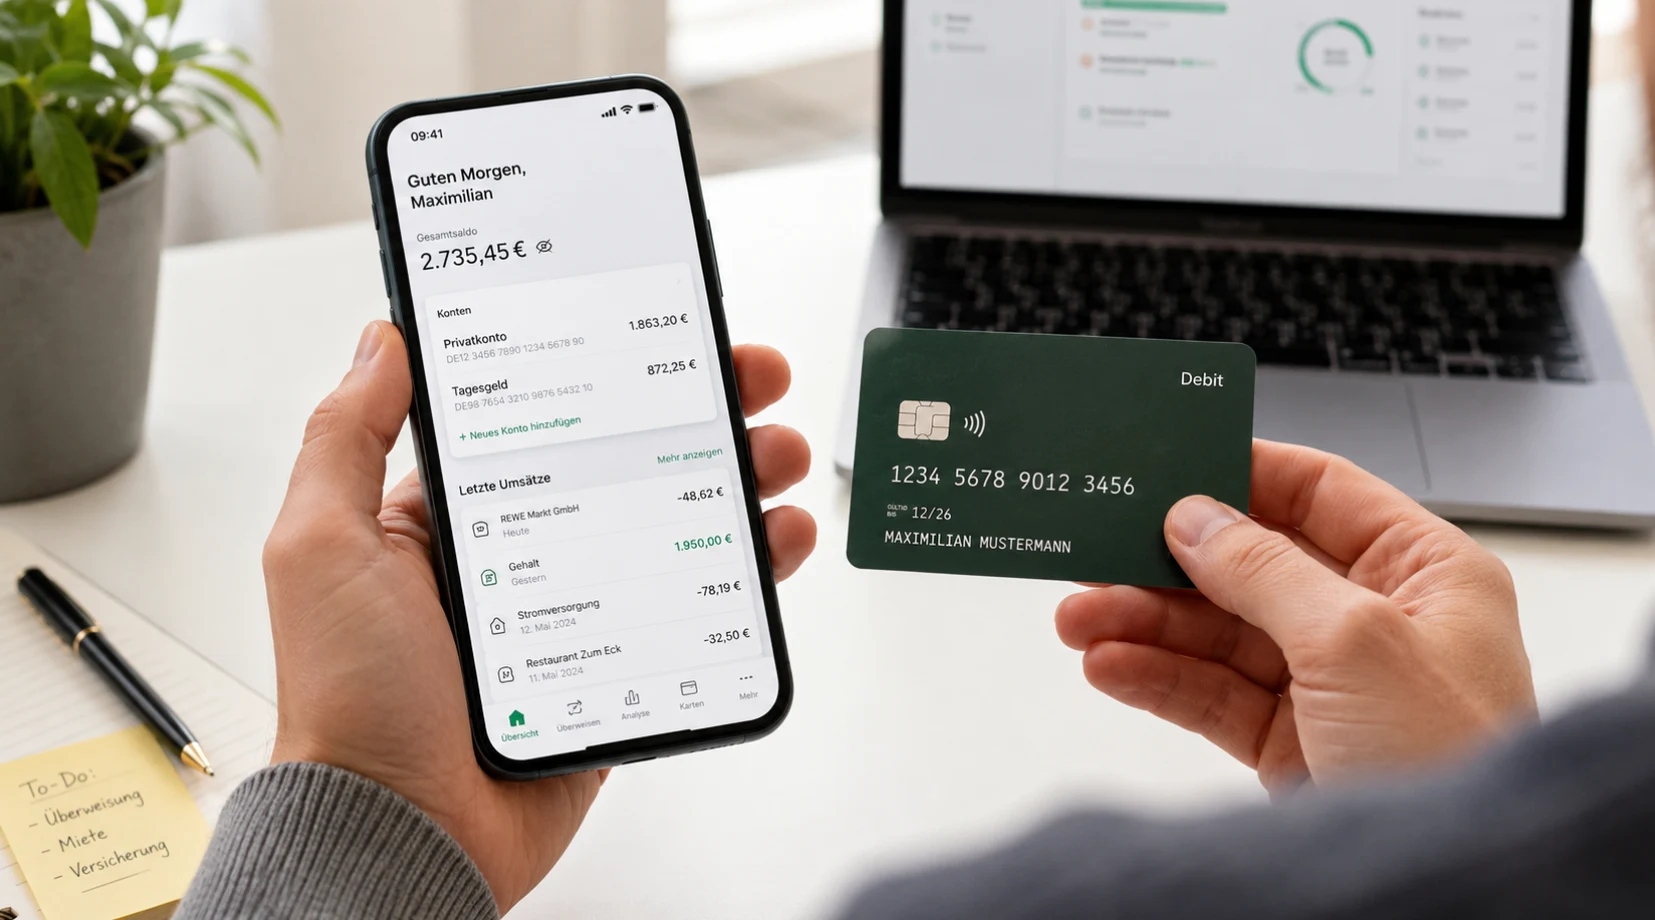
Geld verwalten · Girokonten, Stand Oktober 2026
Girokonto Vergleich: 12 Konten, die wirklich kostenlos sind
Stiftung Warentest hat für die Ausgabe 9/2026 von Finanztest 758 Girokonten bei 190 Banken geprüft. Nur 12 davon sind ohne Wenn und Aber kostenlos, vor fünf Jahren waren es noch 14. Die teuersten Modelle kosten im Modellfall bis zu 154,80 € im Jahr. Ein Girokonto Vergleich lohnt sich also vor allem für alle, die ihr Konto seit Jahren nicht angeschaut haben. Hier stehen die zwölf Gratiskonten, die Punkte, an denen „kostenlos“ doch Geld kostet, und wie der Wechsel mit der gesetzlichen Kontowechselhilfe in wenigen Tagen erledigt ist.
Die 12 bedingungslos kostenlosen Girokonten
„Ohne Wenn und Aber“ heißt bei Finanztest: Das Konto wird online geführt, und die Bank verlangt höchstens regelmäßige Geldeingänge, egal in welcher Höhe. Kein Mindestgehalt, kein Sparplan, keine Altersgrenze. Stand August 2026:
| Bank, Konto | Hauptkarte |
|---|---|
| BBVA Girokonto | Debitkarte |
| C24 Bank Smartkonto | Debitkarte |
| Edekabank EDEKA-Konto | Girocard |
| Meine Bank (Volksbank Mittelhessen) Mein Girokonto | Girocard |
| N26 Standard | Debitkarte |
| Openbank Girokonto | Debitkarte |
| Revolut Standard | Debitkarte |
| Santander BestGiro | Debitkarte |
| Sparda-Bank Hessen SpardaGiro | Girocard |
| Trade Republic Girokonto | Debitkarte |
| Volksbank BRAWO BRAWO-MeinKonto, nur regional | Girocard |
| VR Bank Dreieich-Offenbach VR-easyGiro online | Girocard |
Quelle: Stiftung Warentest, Finanztest 9/2026, berichtet von inside-digital am 29.09.2026. Die Reihenfolge ist alphabetisch, keine Rangfolge.
Weitere 20 Konten sind kostenlos, wenn eine Bedingung erfüllt ist, meist ein monatlicher Geldeingang. Bei ING und DKB sind es zum Beispiel 700 € im Monat. Für alle mit regelmäßigem Gehalt ist das kein Problem. Für Studierende, Teilzeitkräfte oder in Monaten ohne Einkommen kann daraus aber eine Gebühr werden. Beim Girokonto Vergleich zählt deshalb nicht nur der Preis, sondern ob die Bedingung zu deinem Leben passt.
Was dein Konto heute kostet
Bevor du einen Girokonto Vergleich startest, lohnt der Blick auf dein jetziges Konto. Die Kosten stehen im jährlichen Entgeltausweis, den jede Bank verschicken muss, oder im Preis- und Leistungsverzeichnis. Ein Beispiel für ein typisches Filialkonto:
Beispielwerte zur Veranschaulichung. Setz die Preise aus deinem Entgeltausweis ein.
Stiftung Warentest rät: Kostet dein Konto mehr als 60 € im Jahr, frag zuerst deine Bank nach einem günstigeren Modell. Viele Banken haben neben dem Standardkonto ein Onlinekonto oder einen Basistarif. Unter 60 € fand Finanztest 63 Kontomodelle. Bietet die eigene Bank nichts Passendes, lohnt der Wechsel.
Girokonto Vergleich: worauf es neben der Gebühr ankommt
| Kriterium | Darauf achten |
|---|---|
| Karte | Nur 5 der 12 Gratiskonten bieten eine Girocard als Hauptkarte. Visa- und Mastercard-Debitkarten werden vor allem in kleineren Geschäften nicht überall akzeptiert. Wer oft dort zahlt, braucht eine Girocard oder eine Zweitkarte. |
| Bargeld | Wie viele Abhebungen sind kostenlos, an welchen Automaten? Viele Direktbanken setzen auf Bargeld an der Supermarktkasse. Bei bunq ist das Konto laut Finanztest nur kostenlos, wenn du nicht am Automaten abhebst. |
| Dispozins | Finanztest hält 5,65 bis 9,15 % für akzeptabel, etwa bei Meine Bank, Openbank und VR Bank Dreieich-Offenbach. N26 und Santander liegen teils über 12,65 %. Im Schnitt verlangten Banken im Februar 2026 laut Verivox 11,28 %. |
| Ausland | Zahlungen und Abhebungen in Euro innerhalb der EU dürfen nicht mehr kosten als im Inland. In anderen Währungen verlangen viele Banken einen Prozentsatz vom Umsatz. |
| Bedingungen | Mindestgeldeingang, Altersgrenze oder Kopplung an ein Depot. Passt die Bedingung nicht zu deinem Leben, ist das Konto für dich nicht kostenlos. |
| Einlagensicherung | In der EU sind 100.000 € je Kunde und Bank gesetzlich geschützt. Bei Banken mit Sitz im EU-Ausland gilt die Sicherung des jeweiligen Landes. |
Girokonto Vergleich nach Lebenslage
| Lebenslage | Worauf es ankommt |
|---|---|
| Schüler, Azubis, Studierende | Viele Banken führen Konten bis zu einer Altersgrenze kostenlos. Prüfe, was danach passiert und ob ein Mindesteingang verlangt wird. |
| Angestellte mit festem Gehalt | Konten mit Bedingung, etwa 700 € Eingang, sind meist problemlos kostenlos. Dispozins und Karte entscheiden. |
| Rentnerinnen und Rentner | Oft wichtig: Filiale, Girocard, Bareinzahlung, Kontoauszüge auf Papier. Diese Leistungen kosten bei manchen Banken extra. |
| Selbstständige | Viele Banken schließen die geschäftliche Nutzung von Privatkonten in den Bedingungen aus. Ein getrenntes Konto für das Geschäft schafft außerdem Übersicht für die Steuer. |
| Paare | Ein Gemeinschaftskonto für die gemeinsamen Kosten, daneben je ein eigenes Konto. Nicht jedes Gratiskonto bietet Gemeinschaftskonten an. |
Girokonten nach Kosten und Karte vergleichen
Geldeingang, gewünschte Karte und Bargeldbedarf angeben. Danach Dispozins und Bedingungen mit der Tabelle oben prüfen.
Tarifcheck · Affiliate-Link
Das C24 Smartkonto steht auf der Finanztest-Liste der bedingungslos kostenlosen Konten. Hauptkarte ist eine Debitkarte, keine Girocard.
Check24 · Affiliate-Link
Filialbank oder Direktbank?
Wer seine Bankgeschäfte ohnehin per App erledigt und kaum Bargeld braucht, fährt mit einer Direktbank meist günstiger. Wer regelmäßig Bargeld einzahlt, etwa als Selbstständiger, sollte genau prüfen, wie das bei einer Direktbank geht und was es kostet.
Konto wechseln mit der gesetzlichen Kontowechselhilfe
Nach dem Girokonto Vergleich kommt der Wechsel, und der ist leichter als sein Ruf. Seit 2016 müssen Banken beim Wechsel helfen (§§ 20 ff. Zahlungskontengesetz). Du unterschreibst bei der neuen Bank eine Ermächtigung, den Rest regeln die Banken nach festen Fristen:
Innerhalb von 2 Geschäftstagen fordert die neue Bank bei der alten die Liste deiner Daueraufträge und Lastschriftmandate sowie der Eingänge der letzten 13 Monate an.
Innerhalb von 5 Geschäftstagen schickt die alte Bank die Informationen an die neue Bank und an dich.
Innerhalb weiterer 5 Geschäftstage richtet die neue Bank die Daueraufträge ein und informiert Arbeitgeber und Zahlungspartner über die neue IBAN.
Zum gewählten Stichtag überweist die alte Bank das Restguthaben und schließt das Konto, wenn du das beauftragt hast.
Die Listen und das Schließen des alten Kontos müssen kostenlos sein. Für die Wechselhilfe selbst darf eine Bank nur ein angemessenes Entgelt nehmen, viele verlangen gar nichts. Geht etwas schief, etwa eine verpasste Lastschrift mit Mahngebühr, haften beide Banken gemeinsam (§ 25 ZKG). Praktisch bewährt hat sich trotzdem, beide Konten ein bis zwei Monate parallel laufen zu lassen. Jährliche Zahlungen wie Versicherungen oder der Rundfunkbeitrag fallen sonst leicht durchs Raster.
Basiskonto: ein Konto für jeden
Wer volljährig ist und sich rechtmäßig in der EU aufhält, hat Anspruch auf ein Basiskonto, auch ohne festen Wohnsitz, mit negativer Schufa oder in der Insolvenz (§ 31 ZKG). Es bietet eine Girocard, Überweisungen und Lastschriften, aber keinen Dispo und keine Kreditkarte.
Billig ist es oft nicht. Stiftung Warentest hat im April 2025 genau 272 Basiskonten bei 175 Banken geprüft. Filialkonten kosteten zwischen rund 64 € und 334,30 € im Jahr, 53 Modelle lagen über 200 €. Kostenlos online gab es das Basiskonto nur bei ING und der VR Bank Dreieich-Offenbach. Der Bundesgerichtshof hat 2020 entschieden, dass die Gebühren dem üblichen Nutzungsverhalten entsprechen müssen und eine Grundgebühr von 8,99 € im Monat zu hoch war (XI ZR 119/19). Lehnt eine Bank ab, helfen die Schlichtungsstelle der Bank oder ein kostenloses Verfahren bei der BaFin.
Häufige Fragen zum Girokonto Vergleich
Laut Finanztest 9/2026 zwölf Konten ohne Bedingungen, darunter BBVA, C24, Edekabank, N26, Openbank, Revolut, Santander, Trade Republic und einige Genossenschaftsbanken. Weitere 20 sind kostenlos, wenn ein bestimmter Geldeingang erreicht wird, bei ING und DKB 700 € im Monat.
Unter 60 € im Jahr eher selten, sagt Stiftung Warentest. Dann zählen vor allem Dispozins, Karte und Bargeld. Wer öfter ins Minus rutscht, spart mit einem Konto mit niedrigem Dispozins mehr als mit einem gebührenfreien.
Nicht unbedingt, aber oft praktisch. Debitkarten von Visa und Mastercard werden vor allem in kleineren Geschäften nicht überall akzeptiert. Nur fünf der zwölf Gratiskonten haben eine Girocard als Hauptkarte, bei manchen Banken kostet sie extra.
Mit der gesetzlichen Kontowechselhilfe sind die Fristen auf zusammen rund zwölf Geschäftstage ausgelegt. Plane trotzdem ein bis zwei Monate ein, in denen beide Konten parallel laufen, bis alle Zahlungen sicher umgezogen sind.
Die Eröffnung wird bei der Schufa gemeldet, ein Girokonto ist aber kein Kredit. Auf den Score wirkt es sich in der Regel nicht negativ aus. Nur ein Dispo, den du dauerhaft ausschöpfst, kann ungünstig sein.
Ja, in gleicher Weise wie bei einer Filialbank. In der EU sind 100.000 € je Kunde und Bank gesetzlich geschützt. Bei Banken aus anderen EU-Ländern greift die Einlagensicherung des jeweiligen Landes.
Weiterlesen: Geld verwalten · Notgroschen aufbauen · Kreditvergleich online · Fixkosten senken
Quellen
- Girokontentest mit 758 Konten, 12 kostenlose Konten, Dispo-Bewertung: Stiftung Warentest, Finanztest 9/2026, via inside-digital, 29.09.2026
- Basiskonten im Test: Stiftung Warentest, 16.04.2025; BGH, Urteil vom 30.06.2020, XI ZR 119/19
- Kontowechselhilfe und Fristen: Verbraucherzentrale; §§ 20 bis 26 Zahlungskontengesetz
- Durchschnittlicher Dispozins: Verivox, 26.02.2026
- Entgelte für Euro-Zahlungen in der EU: EU-Verordnung 2021/1230; Basiskonto: § 31 ZKG; Einlagensicherung: EinSiG
Wie diese Zahlen entstehen und gerechnet werden: Bewertungsmethodik
Andreas Tschanz schreibt seit Jahren über Tarifvergleiche und alltagstaugliche Sparstrategien – unabhängig, ehrlich und ohne Fachjargon.
Mehr über uns →