Budget · Stand Oktober 2026
50-30-20 Regel: So teilst du dein Netto auf, und was tun, wenn es nicht aufgeht
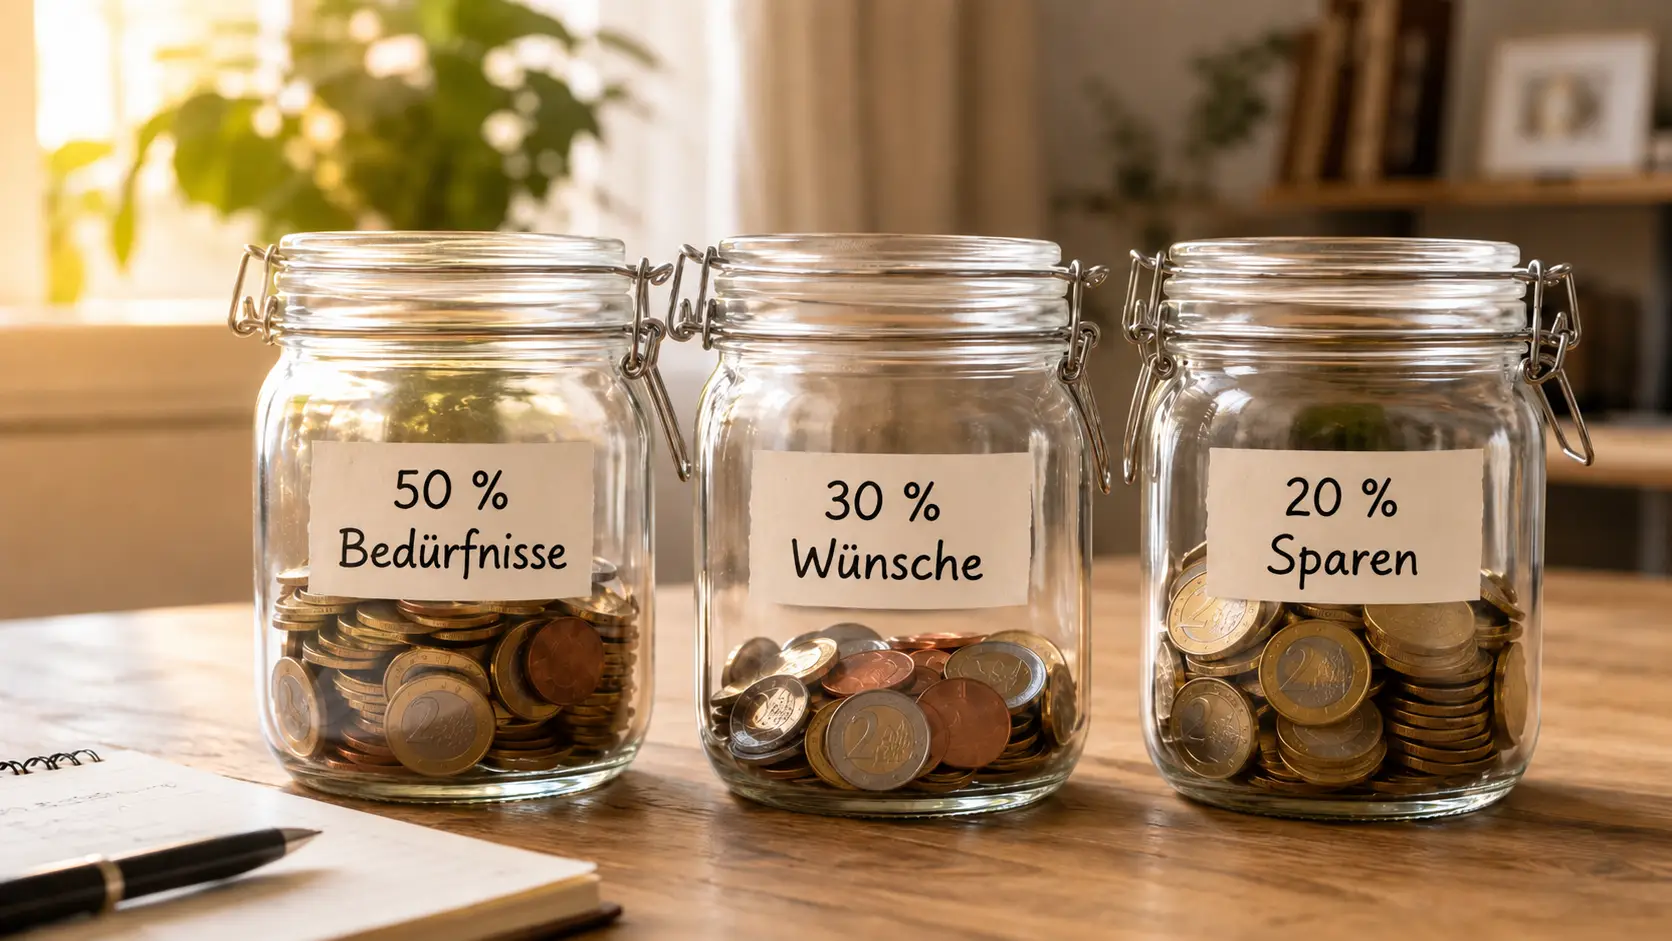
Die 50-30-20 Regel teilt dein Nettoeinkommen in drei Töpfe: 50 % für das, was du brauchst, 30 % für das, was du willst, und 20 % zum Sparen und Schulden tilgen. Bei 2.400 € netto sind das 1.200, 720 und 480 €. In Deutschland geht das bei vielen nicht auf. Haushalte geben im Schnitt gut die Hälfte ihres Konsums allein für Wohnen und Lebensmittel aus, und gespart werden im Durchschnitt rund 10 % des Einkommens. Hier findest du ein durchgerechnetes Budget, was du tust, wenn dein 50-%-Topf überläuft, und welche Alternativen besser passen können.
Die drei Töpfe der 50-30-20 Regel
50 %
Bedürfnisse
Was du zahlen musst, auch wenn du nichts unternimmst: Warmmiete, Strom, Lebensmittel, Versicherungen, Handy und Internet in der Grundversion, Weg zur Arbeit, Mindestraten für Kredite.
30 %
Wünsche
Was das Leben angenehmer macht und worauf du verzichten könntest: Restaurant, Lieferdienst, Streaming, Hobbys, Urlaub, Kleidung über das Nötige hinaus.
20 %
Sparen und Schulden
Notgroschen, Altersvorsorge, Rücklagen für größere Ausgaben und alles, was du über die Mindestrate hinaus an Schulden tilgst.
Die Regel stammt aus dem Buch „All Your Worth“ der US-Senatorin Elizabeth Warren und ihrer Tochter Amelia Warren Tyagi von 2005. Sie war als einfache Faustformel gedacht, nicht als festes Gesetz. Gerechnet wird immer mit dem Netto, also dem Betrag, der tatsächlich auf deinem Konto ankommt. Bei schwankendem Einkommen nimmst du einen vorsichtigen Monatsdurchschnitt.
Rechenbeispiel: 2.400 € netto, Single, Mietwohnung
Für die 50-30-20 Regel zählt dein echtes Budget. Das Beispiel nimmt deshalb echte Posten statt runder Prozente. Die Miete entspricht mit 30 % des Einkommens dem Durchschnitt von Single-Haushalten laut DIW, der Strom dem Durchschnittsverbrauch eines Single-Haushalts in der Grundversorgung. Die übrigen Werte sind typische Annahmen.
Die 50-30-20 Regel geht in diesem Budget knapp auf. Es bleiben 720 € für Wünsche und 490 € zum Sparen. Drei Verträge darin sind aber teurer als nötig. Mit einem Neukundentarif beim Strom (31 € statt 40 €), einer günstigen Allnet-Flat (7 € statt 20 €) und einem aktuellen Internettarif (24 € statt 35 €) sinken die Bedürfnisse um 33 € im Monat. Das sind rund 400 € im Jahr, die direkt in den Spartopf gehen, ohne dass sich im Alltag etwas ändert.
Strom: 1.200 kWh laut Stromspiegel, Preise StromAuskunft 26.10.2026. Handy: günstige 35-GB-Flat laut handyhase. Internet: Durchschnitt 100 Mbit/s über 24 Monate laut DSLWEB. Rechnungen auf den Seiten Strom Gas Vergleich und Internetanbieter Vergleich.
Die Aufteilung für andere Einkommen
| Netto im Monat | 50 % Bedürfnisse | 30 % Wünsche | 20 % Sparen |
|---|---|---|---|
| 1.500 € | 750 € | 450 € | 300 € |
| 2.000 € | 1.000 € | 600 € | 400 € |
| 2.500 € | 1.250 € | 750 € | 500 € |
| 3.000 € | 1.500 € | 900 € | 600 € |
| 4.000 € | 2.000 € | 1.200 € | 800 € |
Bei 1.500 € netto müssten Miete, Essen und alle Verträge mit 750 € auskommen. In den meisten Städten ist das unrealistisch. Genau hier setzt der nächste Abschnitt an.
Was tun, wenn die 50-30-20 Regel nicht aufgeht?
Du bist damit nicht allein. Laut Einkommens- und Verbrauchsstichprobe 2023 fließen bei allen Haushalten im Schnitt 52 % der Konsumausgaben in Wohnen und Lebensmittel, bei Haushalten mit weniger als 1.300 € netto sogar 64 %. Single-Haushalte zahlen laut DIW im Schnitt rund 30 % ihres Einkommens für die Miete, die einkommensschwächsten Mieter rund 36 %. Und die Sparquote der privaten Haushalte lag im ersten Halbjahr 2025 bei 10,3 %, nur halb so hoch wie die 20 % der Regel.
Das heißt nicht, dass die Regel nutzlos ist. Es heißt, dass du sie als Ziel siehst und dich in vier Schritten annäherst:
- Ehrlich messen. Ordne zwei Monate Kontoauszüge den drei Töpfen zu. Viele merken erst dann, dass Abos, Lieferdienst und Kleinkram den Wunsch-Topf füllen, nicht die großen Posten.
- Den 50-%-Topf senken. Hier wirkt jeder Euro dauerhaft. Prüfe Strom, Handy, Internet und Versicherungen. Der Fixkosten-Check zeigt in wenigen Minuten, wo du über günstigen Richtwerten liegst.
- Die Quoten anpassen. Liegen deine Bedürfnisse trotzdem bei 60 oder 70 %, nimm eine Aufteilung, die dazu passt, zum Beispiel 60-30-10 oder 70-20-10. Besser 10 % dauerhaft sparen als 20 % nach zwei Monaten aufgeben.
- Die Sparrate mit dem Gehalt erhöhen. Leg bei jeder Gehaltserhöhung die Hälfte des Zuwachses zusätzlich zurück. So nähert sich die Quote den 20 %, ohne dass du heute verzichten musst.
💡 Teure Schulden zuerst
Hast du einen Dispo oder teure Ratenkredite, gehört der Spartopf zuerst in die Tilgung. Ein Dispo kostet im Schnitt über 11 % Zinsen, so viel bringt keine sichere Geldanlage. Wie du ihn günstiger ablöst, steht im Kreditvergleich online.
Alternativen zur 50-30-20 Regel
Nicht jedem liegt die 50-30-20 Regel mit ihren drei Töpfen. Diese Methoden verfolgen dasselbe Ziel auf anderem Weg:
| Methode | So funktioniert sie | Passt für |
|---|---|---|
| 70-20-10 | 70 % Leben, 20 % Sparen, 10 % Schulden oder Spenden | Hohe Mieten, wenn der 50-%-Topf nicht reicht |
| 80-20 | 20 % gehen per Dauerauftrag sofort weg, der Rest ist frei verfügbar | Alle, die nicht kategorisieren wollen |
| Umschlagmethode | Bargeld für Essen, Freizeit und Kleinkram in beschriftete Umschläge, leer ist leer | Wer bei variablen Ausgaben den Überblick verliert |
| Nullbasiertes Budget | Jeder Euro bekommt vor Monatsbeginn eine Aufgabe, bis 0 € übrig bleiben | Wer es genau will und gern mit App oder Tabelle arbeitet |
| Kontenmodell | Mehrere Konten oder Unterkonten für Fixkosten, Alltag, Rücklagen und Sparen | Paare und alle, die Töpfe sichtbar trennen wollen |
Die 80-20-Variante ist die einfachste: Sie verzichtet auf die Trennung von Bedürfnissen und Wünschen und setzt nur das Sparen an den Anfang. Wer damit zufrieden ist, braucht keine andere Methode. Das nullbasierte Budget ist das Gegenteil, es kostet jeden Monat eine halbe Stunde, zeigt aber genau, wohin das Geld fließt.
Die 50-30-20 Regel umsetzen
- Netto feststellen: der Betrag, der monatlich ankommt, ohne Kindergeld oder Rückzahlungen, wenn du damit nicht fest rechnest.
- Ausgaben zuordnen: zwei Monate Kontoauszüge in die drei Töpfe sortieren.
- Sparen automatisieren: Dauerauftrag am Tag nach dem Gehaltseingang auf ein Tagesgeldkonto.
- Nach drei Monaten prüfen: Passt die Aufteilung? Wenn nicht, die Quoten anpassen statt aufzugeben.
Wohin mit den 20 %?
- Teure Schulden wie den Dispo tilgen
- Notgroschen aufbauen, drei bis sechs Nettogehälter auf Tagesgeld
- Arbeitgeberzuschuss zur Betriebsrente mitnehmen
- Langfristig anlegen, etwa im ETF-Sparplan oder ab 2027 im geförderten Altersvorsorgedepot
Mehr zur Reihenfolge steht auf den Seiten Notgroschen aufbauen und Altersvorsorge.
Was gehört wohin? Die Grenzfälle
| Ausgabe | Topf |
|---|---|
| Mindestrate für einen Kredit | Bedürfnisse. Was du zusätzlich tilgst, zählt zum Sparen |
| Handyvertrag | Grundtarif bei den Bedürfnissen, der Aufpreis für ein teures Smartphone bei den Wünschen |
| Auto | Bedürfnisse, wenn du es für die Arbeit brauchst. Ein größeres Modell als nötig ist teilweise Wunsch |
| Fitnessstudio, Streaming | Wünsche |
| Kleidung | Ersatz für Verschlissenes bei den Bedürfnissen, alles andere bei den Wünschen |
| Rücklage für Urlaub oder Weihnachten | Wünsche, auch wenn du sie monatlich zurücklegst |
Bei der 50-30-20 Regel muss die Grenze nicht perfekt sein. Wichtig ist, dass du sie jeden Monat gleich ziehst, sonst lassen sich die Töpfe nicht vergleichen.
Häufige Fragen zur 50-30-20 Regel
Auf das Netto, also das, was nach Steuern und Sozialabgaben auf deinem Konto ankommt. Beiträge zur Betriebsrente, die schon vom Brutto abgehen, kannst du zusätzlich zum Spartopf rechnen.
Erst die Fixkosten senken, dann die Quoten anpassen, etwa auf 60-30-10 oder 70-20-10. In Deutschland gehen im Schnitt schon 52 % der Konsumausgaben für Wohnen und Lebensmittel drauf, du bist damit also nicht allein.
Für viele ja. Die 30 % sind eine Obergrenze, kein Ziel. Wer weniger braucht, schiebt die Differenz in den Spartopf. Die Regel funktioniert gerade deshalb, weil sie Wünsche ausdrücklich erlaubt und so leichter durchzuhalten ist.
Im ersten Halbjahr 2025 lag die Sparquote der privaten Haushalte laut Statistischem Bundesamt bei 10,3 % des verfügbaren Einkommens. Die 20 % der Regel sind also ein ehrgeiziges Ziel.
Ja, dann rechnest du mit dem gemeinsamen Netto. Kindergeld kannst du dazurechnen. Weil Familien höhere Grundkosten haben, ist eine angepasste Aufteilung oft realistischer. Tipps dazu stehen bei Geld sparen als Familie.
Die 80-20-Methode: 20 % per Dauerauftrag direkt nach dem Gehaltseingang wegsparen und den Rest frei ausgeben. Das erreicht das Wichtigste der 50-30-20 Regel mit dem geringsten Aufwand.
Weiterlesen: Fixkosten senken · Notgroschen aufbauen · Spartipps für den Alltag · Geld sparen beim Einkaufen
Quellen
- Anteil Wohnen und Lebensmittel an den Konsumausgaben (EVS 2023, Statistisches Bundesamt): VDIV, 16.12.2025
- Mietbelastung nach Haushaltstyp und Einkommen: DIW Wochenbericht 41/2024
- Sparquote der privaten Haushalte (Statistisches Bundesamt): retail-news.de, 29.10.2025
- Dispozins: Verivox, Februar 2026, siehe Kreditvergleich online
- Herkunft der Regel: Elizabeth Warren, Amelia Warren Tyagi: All Your Worth, 2005
Wie die Zahlen hier entstehen: Bewertungsmethodik
Andreas Tschanz schreibt seit Jahren über Tarifvergleiche und alltagstaugliche Sparstrategien – unabhängig, ehrlich und ohne Fachjargon.
Mehr über uns →