Versicherung · Stand Oktober 2026
Hausratversicherung: Was sie zahlt, was sie kostet und wie du vergleichst
Eine Hausratversicherung ersetzt Möbel, Kleidung, Elektronik und alles andere, was du bei einem Umzug mitnehmen würdest, wenn es durch Feuer, Leitungswasser, Einbruch, Sturm oder Hagel zerstört oder gestohlen wird, und zwar zum Neuwert. Guter Schutz für eine 100-m²-Wohnung kostet laut Stiftung Warentest ab 61 € im Jahr. Vergleichbare Tarife verlangen bis zu 105 €. Wichtiger als der Preis sind drei Bausteine: Unterversicherungsverzicht, voller Schutz bei grober Fahrlässigkeit und eine Versicherungssumme, die zu deinem Hausrat passt.
Was zahlt die Hausratversicherung?
Versichert ist dein beweglicher Besitz in der Wohnung, nicht das Gebäude. Gezahlt wird der Betrag, den ein gleichwertiger neuer Gegenstand kostet. Für den zehn Jahre alten Fernseher bekommst du also so viel, wie ein vergleichbares neues Gerät kostet, nicht den Restwert.
Zahlt
- Feuer: Brand, Blitz, Explosion und Schäden durch Löschwasser
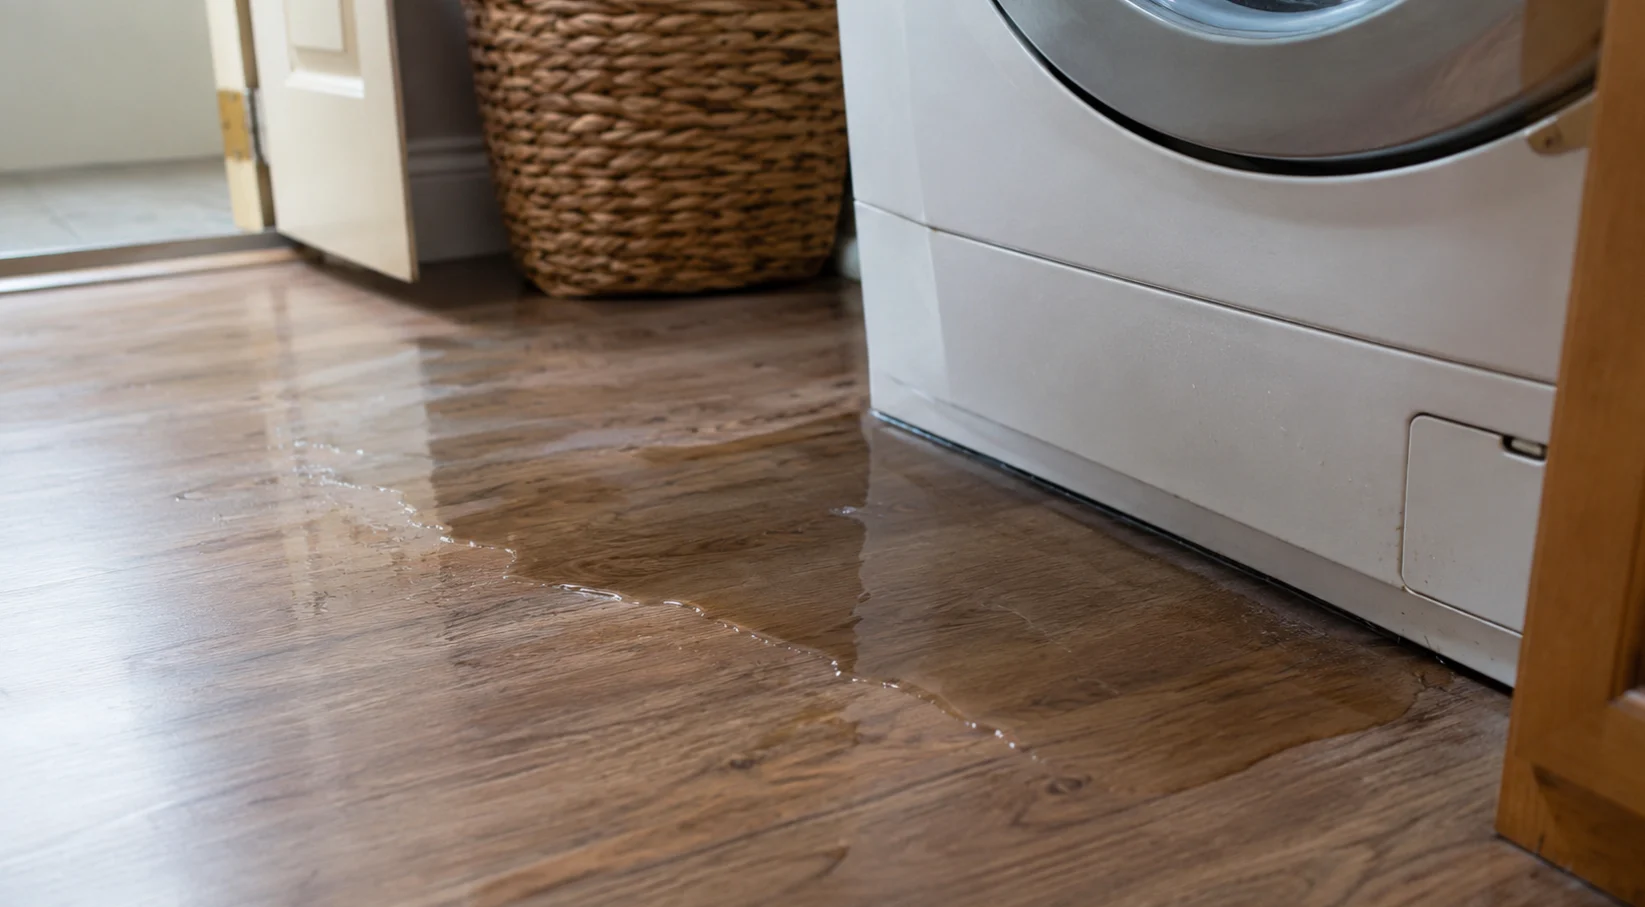
- Leitungswasser: geplatzte Rohre, ausgelaufene Wasch- oder Spülmaschine
- Einbruch: gestohlene und beschädigte Sachen, Vandalismus durch Einbrecher
- Sturm und Hagel: ab Windstärke 8
- Je nach Tarif: Fahrraddiebstahl, Überspannung, Hotelkosten, wenn die Wohnung unbewohnbar ist
Zahlt nicht
- Wände, Böden und fest eingebaute Teile: Das deckt die Wohngebäudeversicherung des Eigentümers
- Schäden, die du anderen zufügst: Das ist Sache der Privathaftpflicht
- Verschleiß und Defekte ohne äußere Ursache
- Überschwemmung, Rückstau und Erdrutsch ohne Elementarbaustein
- Vorsätzlich verursachte Schäden
Wie viel auf dem Spiel steht, zeigen die Zahlen der Versicherer: 2025 wurden rund 100.000 versicherte Einbrüche gemeldet. Im Schnitt kostete jeder 3.850 €, so viel wie nie, seit der Gesamtverband der Versicherer (GDV) das erfasst. Ein ausgelaufener Waschmaschinenschlauch während des Urlaubs, der Parkett, Teppiche und Möbel zerstört, erreicht schnell ähnliche Beträge.
Was kostet eine Hausratversicherung?
Der Beitrag hängt von der Wohnfläche, der Versicherungssumme, der Selbstbeteiligung und vor allem vom Wohnort ab. In Großstädten mit mehr Einbrüchen liegt er höher als auf dem Land. Die Stiftung Warentest hat für eine 100-m²-Wohnung Tarife mit gutem Schutz ab 61 € im Jahr gefunden, vergleichbare Tarife kosteten bis zu 105 €. Rechnet man die Mitte auf andere Wohnungsgrößen um, ergibt sich diese Orientierung:
| Wohnfläche | Versicherungssumme bei 650 €/m² | Beitrag zur Orientierung |
|---|---|---|
| 50 m² | 32.500 € | rund 42 € im Jahr |
| 75 m² | 48.750 € | rund 62 € im Jahr |
| 100 m² | 65.000 € | rund 83 € im Jahr |
Rechnung: Mitte zwischen 61 € und 105 € für 100 m², geteilt durch die Fläche (0,83 € pro m²). Echte Beiträge hängen vom Wohnort und Tarif ab. 650 € pro m² ist die übliche Pauschale für den Unterversicherungsverzicht laut Stiftung Warentest.
Zahlst du deutlich mehr als diese Werte, lohnt der Vergleich. Mit dem Wert aus deiner Police zeigt dir auch der Fixkosten-Check, ob deine Hausratversicherung über dem Richtwert liegt.
Unterversicherung: Warum die Summe stimmen muss
Ist die Versicherungssumme niedriger als der tatsächliche Wert deines Hausrats, kürzt der Versicherer jeden Schaden im selben Verhältnis, auch wenn der Schaden selbst unter der Summe liegt.
Den Abzug verhindert der Unterversicherungsverzicht. Ihn gibt es, wenn du die Versicherungssumme nach der Pauschale des Versicherers pro Quadratmeter wählst, meist 650 €. Die Stiftung Warentest empfiehlt Tarife mit diesem Verzicht. Prüfe die Summe trotzdem, wenn du teure Einzelstücke hast, und passe sie nach einem Umzug in eine größere Wohnung an.
Diese Bausteine entscheiden beim Hausratversicherung Vergleich
Zwei Tarife mit gleichem Preis können im Schadensfall sehr unterschiedlich zahlen. Das Analysehaus Franke und Bornberg hat 2026 insgesamt 363 Tarife von 102 Versicherern bewertet und die typischen Lücken benannt.
| Baustein | Worum es geht | Empfehlung |
|---|---|---|
| Grobe Fahrlässigkeit | Kerze vergessen, Fenster im Urlaub gekippt | Verzicht auf Kürzung bis zur vollen Versicherungssumme |
| Unterversicherungsverzicht | Keine anteilige Kürzung, wenn die Summe zu knapp ist | Immer |
| Elementarschäden | Überschwemmung, Rückstau, Schneedruck, Erdrutsch | In gefährdeter Lage und im Erdgeschoss oder Keller |
| Fahrraddiebstahl | Diebstahl draußen, nicht nur aus dem verschlossenen Keller | Bei teurem Rad oder E-Bike |
| Online- und Kartenmissbrauch | Betrug beim Onlinebanking oder mit der Kreditkarte | In gut bewerteten Tarifen meist enthalten, in schwächeren oft nicht |
| Hotelkosten | Unterkunft, wenn die Wohnung nach einem Schaden unbewohnbar ist | Auf Dauer und Tagessatz achten |
Tarife mit diesen Bausteinen vergleichen
Wohnfläche und Postleitzahl eingeben, nach grober Fahrlässigkeit und Unterversicherungsverzicht filtern.
Tarifcheck · Affiliate-Link
Wertsachen, Sachen unterwegs und Umzug
Drei Situationen sorgen bei der Hausratversicherung immer wieder für Ärger, weil die Grenzen erst im Schadensfall auffallen.
Wertsachen
Schmuck, Uhren, Bargeld, Briefmarken, Kunst und Wertpapiere sind nur bis zu einer eigenen Grenze versichert, häufig 20 % der Versicherungssumme. Für Bargeld gilt meist eine deutlich niedrigere Grenze. Bei 65.000 € Versicherungssumme sind Wertsachen damit bis 13.000 € gedeckt. Liegt in deinem Schmuckkasten mehr, kannst du die Grenze gegen Aufpreis erhöhen. Manche Tarife zahlen mehr, wenn Wertsachen in einem verschlossenen Tresor liegen. Bewahre Kaufbelege oder Fotos teurer Stücke außerhalb der Wohnung auf.
Sachen unterwegs
Was du vorübergehend mitnimmst, ist über die sogenannte Außenversicherung geschützt, etwa das Gepäck im Hotelzimmer oder die Tasche am Arbeitsplatz. Dafür gilt eine eigene Höchstgrenze, und „vorübergehend“ ist zeitlich begrenzt. Ein dauerhaft eingerichtetes WG-Zimmer der Kinder oder eine Ferienwohnung fällt nicht darunter. Diebstahl aus dem Auto oder auf Reisen ist in schwächeren Tarifen oft ausgeschlossen. Genau das hat Franke und Bornberg bei schwächeren Tarifen als typische Lücke benannt.
Umzug
Ziehst du um, geht der Vertrag mit. Während des Umzugs ist dein Hausrat für eine Übergangszeit in beiden Wohnungen versichert. Melde den Umzug trotzdem sofort mit neuer Adresse und Wohnfläche. Der Beitrag richtet sich nach dem Wohnort und kann in einer Großstadt steigen, auf dem Land sinken. Passe vor allem die Versicherungssumme an die neue Fläche an, sonst droht nach dem Umzug in eine größere Wohnung eine Unterversicherung. Ziehst du mit deinem Partner zusammen, reicht ein Vertrag für den gemeinsamen Haushalt.
Glas und Fahrrad: Zusatzbausteine richtig einschätzen
Glasbruch ist in der Hausratversicherung nicht automatisch enthalten. Der Zusatzbaustein deckt zerbrochene Scheiben von Möbeln, Duschkabinen oder ein gesprungenes Ceranfeld. Ob er sich lohnt, ist eine einfache Rechnung: Was kostet der Baustein über zehn Jahre, und was würde ein Ersatz kosten? Wer ein Glasceranfeld oder große Glasflächen hat, kommt eher auf seine Kosten als jemand mit klassischem Herd. Beim Fahrrad hängt es vom Wert ab. Für ein E-Bike für mehrere Tausend Euro kann eine eigene Fahrradversicherung mehr leisten als der Baustein in der Hausratversicherung, etwa bei Akku- und Elektronikschäden.
Nach einem Einbruch
- Sofort die Polizei rufen und nichts aufräumen, bevor sie da war.
- Eine Liste aller gestohlenen Sachen erstellen und unverzüglich bei Polizei und Versicherer einreichen. Diese Stehlgutliste ist Voraussetzung für die Zahlung.
- Schäden fotografieren und Belege, Fotos oder das Video vom Wohnungsrundgang bereitlegen.
- Beschädigte Türen und Fenster provisorisch sichern lassen. Auch diese Kosten übernimmt die Versicherung in der Regel.
Wechseln und sparen
- Kündigung: in der Regel zum Ende des Versicherungsjahres mit drei Monaten Frist. Nach einer Beitragserhöhung und nach einem Schadensfall hast du ein Sonderkündigungsrecht.
- Erst neu abschließen, dann kündigen. So entsteht keine Lücke.
- Selbstbeteiligung: 150 oder 250 € senken den Beitrag, wenn du kleine Schäden selbst tragen kannst.
- Jährliche Zahlung ist bei vielen Versicherern etwas günstiger als monatliche.
- Nicht am Schutz sparen: Ein Tarif ohne Unterversicherungsverzicht oder ohne Schutz bei grober Fahrlässigkeit ist auch für ein paar Euro weniger ein schlechtes Geschäft.
💡 Fünf Minuten, die sich im Schadensfall auszahlen
Mach mit dem Handy einen Videorundgang durch die Wohnung und öffne dabei Schränke und Schubladen. Speichere das Video außerhalb der Wohnung, etwa in der Cloud. Damit kannst du im Schadensfall zeigen, was du besessen hast.
Häufige Fragen zur Hausratversicherung
Sobald du deinen Hausrat nach einem Brand oder Einbruch nicht aus eigenen Ersparnissen ersetzen könntest, ja. Rund drei Viertel der Haushalte in Deutschland haben eine. Bei einer fast leeren Wohnung oder wenig Besitz kann sie verzichtbar sein.
So hoch wie der Neuwert deines gesamten Hausrats. Am einfachsten nimmst du die Pauschale des Versicherers, meist 650 € pro Quadratmeter, und bekommst dafür den Unterversicherungsverzicht. Bei 70 m² sind das 45.500 €.
Aus der verschlossenen Wohnung oder dem Keller meist ja. Wird es draußen gestohlen, brauchst du in der Regel einen Zusatzbaustein. Bei einem E-Bike lohnt der Blick auf die Entschädigungsgrenze.
Bei guten Tarifen ja, bis zur vollen Versicherungssumme. Ältere oder sehr günstige Verträge kürzen die Leistung. Achte beim Vergleich ausdrücklich darauf.
Nein, ein Vertrag für die gemeinsame Wohnung reicht. Wer zusammenzieht, kann einen der beiden Verträge kündigen und die Versicherungssumme des anderen an die neue Wohnfläche anpassen.
Weiterlesen: Haftpflichtversicherung · Kfz-Versicherung wechseln · Versicherungen im Überblick · Fixkosten senken
Quellen
- Beiträge für eine 100-m²-Wohnung: Stiftung Warentest, Hausratversicherung, Stand 1.1.2026
- Pauschale 650 € pro m², Empfehlung Unterversicherungsverzicht: Stiftung Warentest, 15.05.2024
- Einbrüche und Durchschnittsschaden 2025 (GDV): Cash., 22.04.2026
- Tarifanalyse, typische Lücken, Verbreitung der Hausratversicherung: Franke und Bornberg, Hausrat-Rating 2026, berichtet von Cash.Online, 05.06.2026
Wie die Zahlen hier entstehen: Bewertungsmethodik
Andreas Tschanz schreibt seit Jahren über Tarifvergleiche und alltagstaugliche Sparstrategien – unabhängig, ehrlich und ohne Fachjargon.
Mehr über uns →