Kredit · Altkredite ablösen, Stand Oktober 2026
Kredit umschulden: Wann sich das Ablösen lohnt
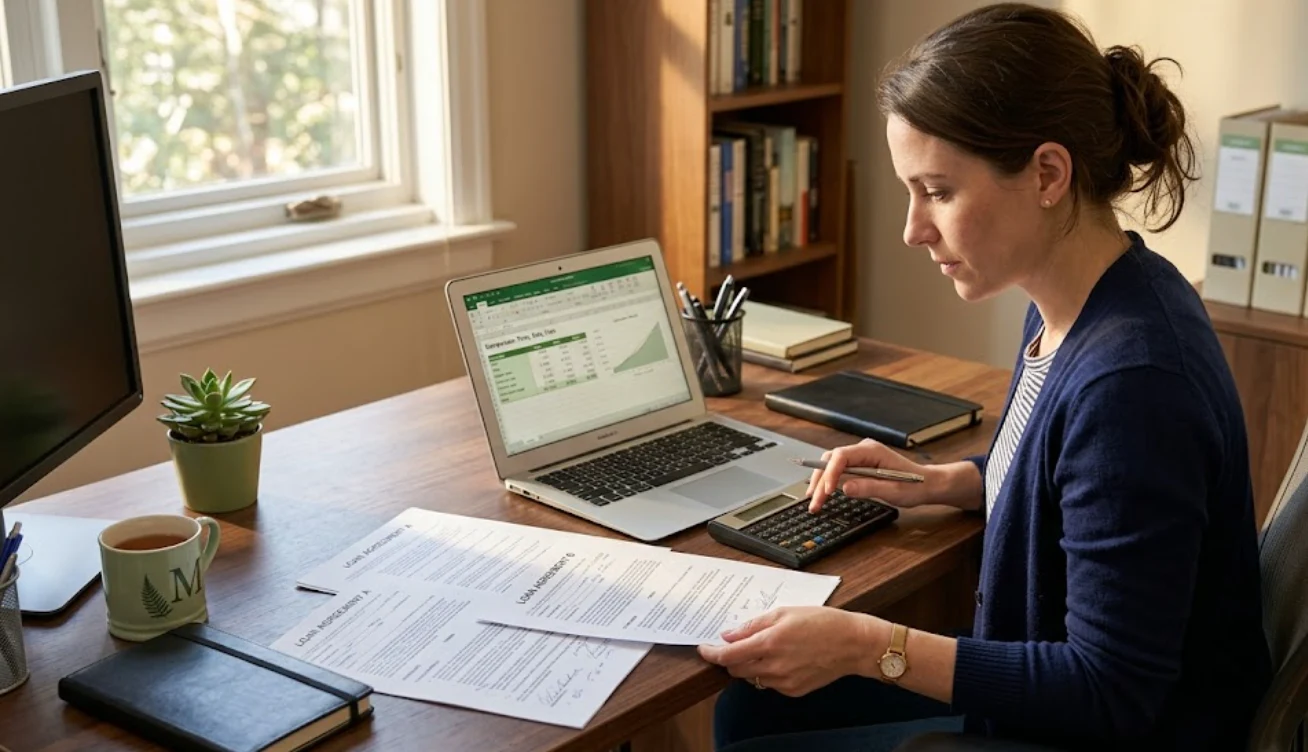
Wer einen Kredit umschulden will, löst einen laufenden Kredit mit einem neuen ab, der weniger kostet. Das klingt immer gut, rechnet sich aber nicht immer. Ein neuer Ratenkredit kostete im August 2026 laut Bundesbank im Schnitt 8,99 % effektiv. Viele Kredite aus den Jahren 2021 und 2022 sind billiger als das. Dispo, Kreditkarte und teure Altverträge dagegen fast nie. Hier steht, welche Schulden du zuerst ablöst, was die alte Bank dafür verlangen darf und wie die Ablösung Schritt für Schritt abläuft.
Schnellcheck: Solltest du deinen Kredit umschulden?
1
Zahlst du Zinsen auf Dispo, Überziehung oder Kreditkarte? Dann lohnt sich das Ablösen fast immer, denn diese Zinsen liegen meist zwischen 11 und 18 %, und eine Vorfälligkeitsentschädigung fällt nicht an.
2
Liegt der Effektivzins deines Ratenkredits zwei Prozentpunkte über dem, was dir heute angeboten wird? Dann bleibt nach der Entschädigung meist ein Plus. Bei einem Punkt Abstand wird es knapp.
3
Läuft der Kredit noch mindestens zwei Jahre? Je kürzer die Restlaufzeit, desto weniger Zinsen kannst du überhaupt noch sparen.
Vergleich über Tarifcheck · Affiliate-Link, für dich ohne Mehrkosten
Altkredite ablösen: Welcher Jahrgang sich lohnt
Ob du einen Altkredit ablösen solltest, hängt zuerst davon ab, wann du ihn abgeschlossen hast. Die Zinsen für Ratenkredite sind seit 2021 kräftig gestiegen und liegen seit 2023 auf einem ähnlich hohen Niveau. Die Tabelle zeigt den durchschnittlichen effektiven Jahreszins für neue Konsumentenkredite im jeweiligen Jahr.
| Abschlussjahr | Ø effektiver Jahreszins | Umschulden auf 8,99 %? |
|---|---|---|
| 2021 | 5,54 % | Im Schnitt nein, der alte Kredit ist günstiger |
| 2022 | 6,07 % | Im Schnitt nein |
| 2023 | 8,21 % | Nur bei deutlich höherem eigenem Zins |
| 2024 | 8,43 % | Nur bei deutlich höherem eigenem Zins |
| 2025 | 8,33 % | Nur bei deutlich höherem eigenem Zins |
Jahresdurchschnitte laut Bundesbank-Zinsstatistik, zusammengestellt von financer.de (31.08.2026). Vergleichswert 8,99 %: Bundesbank, August 2026.
Der Durchschnitt ist allerdings nur ein Anhaltspunkt. Wer 2023 mit mittlerer Bonität 12 oder 13 % bekommen hat, liegt weit über dem Schnitt seines Jahrgangs. Das ist der typische Fall, in dem du deinen Kredit umschulden solltest. Ebenso, wenn sich deine Lage seither verbessert hat: höheres Einkommen, unbefristete Stelle, weniger andere Schulden. Banken stufen dich dann besser ein als beim ersten Abschluss.
Deinen Zins findest du im Kreditvertrag oder im Online-Banking. Achte auf den effektiven Jahreszins, nicht auf den Sollzins. Nur der effektive Wert ist mit den Angeboten im Kreditvergleich online vergleichbar.
Kredit umschulden: die Rechnung in fünf Zeilen
Ein Beispiel: Ratenkredit aus 2023, noch 12.000 € offen, 36 Monate Restlaufzeit, 12,9 % effektiv. Der neue Kredit läuft gleich lang und kostet den Durchschnitt von 8,99 %.
Die Monatsrate sinkt dabei von 400 auf 380 €. Das ist nicht viel, aber die Ersparnis ist echt, weil die Laufzeit gleich bleibt. Gerechnet ist mit gleichen Monatsraten und dem gesetzlichen Höchstwert der Entschädigung. Viele Banken verlangen weniger oder gar nichts.
Willst du deinen eigenen Kredit umschulden, brauchst du drei Werte: Restschuld, Restlaufzeit und den Zins, den dir eine neue Bank anbietet. Die Restzinsen des alten Kredits stehen im Tilgungsplan. Wer keinen hat, fordert ihn bei der Bank an.
Welche Schulden du zuerst ablöst
Wer mehrere Schulden hat und einen Kredit umschulden will, löst die teuerste zuerst ab. Die Reihenfolge ergibt sich fast von selbst, wenn man die Zinsen nebeneinanderlegt.
| Schuld | Typischer Zins | Entschädigung beim Ablösen | Priorität |
|---|---|---|---|
| Kreditkarte mit Teilzahlung | Sollzins 16,63 % bei der Amazon Visa (Juli 2026) | keine | zuerst |
| Überziehung über den Dispo hinaus | im Schnitt 11,28 % plus 4,25 Punkte | keine | zuerst |
| Dispokredit | im Schnitt 11,28 % | keine | hoch |
| Ratenkredit über 11 % | individuell, siehe Vertrag | höchstens 1 % der Restschuld | hoch |
| Ratenkredit nahe am Schnitt | rund 8 bis 9 % | höchstens 1 % der Restschuld | meist nicht lohnend |
| 0-%-Finanzierung | 0 % bis zum Aktionsende | keine | nicht ablösen, aber Ende prüfen |
Dispo: Verivox, Auswertung vom 26.02.2026 (rund 1.100 Banken). Kreditkarte: Finanztip vom 02.08.2026, Zinserhöhung zum 25.07.2026.
Bei der 0-%-Finanzierung lohnt ein zweiter Blick: Manche Händlerfinanzierungen laufen nach der Aktion als Kreditkarte oder Rahmenkredit weiter, dann mit zweistelligem Zins. Dieser Zeitpunkt steht im Vertrag.
Beispiel: drei Schulden zu einer zusammenfassen
Kreditkarte mit 2.500 € (rund 18 % effektiv), Dispo mit 1.800 € (11,28 %) und Ratenkredit mit 6.000 € Rest (10,5 %). Alles soll in 30 Monaten getilgt sein.
| Monatsrate | Zinsen in 30 Monaten | |
|---|---|---|
| Drei Schulden getrennt | 398 € | 1.643 € |
| Ein Kredit über 10.300 € zu 8,99 % | 383 € | 1.189 € |
| Unterschied | 15 € | 454 €, abzüglich bis zu 60 € Entschädigung |
Neben dem Geld bringt das Zusammenfassen Ordnung: eine Rate, ein Termin, ein Vertrag. Wichtig ist danach, den Dispo nicht wieder auszuschöpfen. Sonst hast du am Ende zwei Schulden statt einer. Ein Notgroschen verhindert, dass die nächste Autoreparatur wieder auf dem Konto ins Minus führt.
Die Laufzeitfalle: niedrigere Rate, höhere Kosten
Wer einen Kredit umschulden will, bekommt oft eine niedrigere Monatsrate versprochen. Die gibt es fast immer, wenn die Laufzeit länger wird. Teurer wird es trotzdem. Derselbe Altkredit wie oben, einmal mit gleicher Laufzeit, einmal auf fünf Jahre gestreckt:
Eine längere Laufzeit ist nur dann vernünftig, wenn du die alte Rate wirklich nicht mehr tragen kannst. Dann ist sie besser als ein Zahlungsausfall. Wer dagegen nur Luft im Budget sucht, verschiebt die Kosten in die Zukunft. Ab wie viel Rate es eng wird, zeigt die 50-30-20 Regel: Kreditraten gehören in den 50-%-Topf, und der ist bei vielen schon voll.
Vorfälligkeitsentschädigung: was die alte Bank verlangen darf
Wer einen Kredit umschulden will, zahlt den alten vorzeitig zurück. Einen Ratenkredit darfst du jederzeit ganz oder teilweise vorzeitig zurückzahlen, ohne Kündigungsfrist (§ 500 Abs. 2 BGB). Die Bank darf dafür einen Ausgleich verlangen, aber nur in engen Grenzen.
- Obergrenze 1 % oder 0,5 %
- Höchstens 1 % des vorzeitig zurückgezahlten Betrags. Liegt zwischen Ablösung und regulärem Ende höchstens ein Jahr, sind es höchstens 0,5 % (§ 502 Abs. 3 Nr. 1 BGB).
- Nie mehr als die restlichen Zinsen
- Die Entschädigung darf die Sollzinsen nicht übersteigen, die du bis zum Vertragsende noch gezahlt hättest (§ 502 Abs. 3 Nr. 2 BGB). Das spielt kurz vor Schluss eine Rolle, wenn kaum noch Zinsen offen sind.
- Keine Entschädigung ohne festen Zins
- Die Bank kann sie nur verlangen, wenn der Zins bei Vertragsschluss fest vereinbart wurde (§ 502 Abs. 1 BGB). Dispo, Rahmenkredit und Kreditkarte haben variable Zinsen. Sie kannst du ohne Aufschlag ablösen.
- Keine Entschädigung bei Lücken im Vertrag
- Fehlen im Vertrag ausreichende Angaben zur Laufzeit, zu deinem Kündigungsrecht oder zur Berechnung der Entschädigung, entfällt der Anspruch. Ebenso, wenn eine vertraglich vorgeschriebene Versicherung den Kredit zurückzahlt (§ 502 Abs. 2 BGB).
Im Gegenzug sinken deine Kosten: Zahlst du früher zurück, entfallen die Zinsen und Kosten, die auf die restliche Laufzeit entfallen (§ 501 Abs. 1 BGB). Die Bank rechnet also nicht die ursprünglichen Gesamtkosten ab, sondern nur das, was bis zur Ablösung angefallen ist.
⚠️ Restschuldversicherung im alten Vertrag
Wurde eine Restschuldversicherung mitfinanziert und du willst den Kredit umschulden, endet sie nicht automatisch. Der Bundesgerichtshof hat 2014 eine Klausel gebilligt, nach der der Beitrag für die ganze ursprüngliche Laufzeit fällig bleibt (Az. IV ZR 289/13). Dann können zwei Versicherungen parallel laufen. Frag vor der Ablösung schriftlich, ob der nicht verbrauchte Beitrag erstattet wird, und rechne ihn mit ein. Beim neuen Kredit wählst du die Versicherung ab, wenn du sie nicht willst.
So läuft die Ablösung ab
Um einen Kredit umschulden zu können, brauchst du beim Ratenkredit keine Kündigung im eigentlichen Sinn. Du zahlst ihn einfach zurück. Damit der Betrag aufs Euro genau stimmt, gehst du so vor:
Ablösebetrag anfordern. Bitte die alte Bank schriftlich um den Betrag zu einem bestimmten Stichtag, aufgeschlüsselt nach Restschuld, Zinsen bis zum Stichtag und Entschädigung. Die Vorlage unten genügt.
Angebote einholen. Im Kreditvergleich den Ablösebetrag als Kreditsumme eingeben, nicht mehr. Die Konditionsanfrage ist Schufa-neutral, erst der Antrag bei einer Bank wird vermerkt.
Verwendungszweck „Umschuldung“ angeben. Manche Banken geben dafür bessere Konditionen und überweisen den Betrag direkt an die alte Bank. Dann brauchen sie die Kontodaten des Altkredits.
Neuen Vertrag abschließen, alten erst danach ablösen. Überweise den alten Kredit erst, wenn das neue Geld da ist. Du hast beim neuen Vertrag 14 Tage Widerrufsrecht.
Erledigung bestätigen lassen. Lass dir schriftlich bestätigen, dass der alte Kredit vollständig getilgt ist, und kündige eine laufende Lastschrift. Prüfe nach einigen Wochen, ob die Schufa den Kredit als erledigt führt.
Vorlage: Ablösebetrag anfordern
Betreff: Kreditvertrag Nr. [Nummer], Anfrage Ablösebetrag
Sehr geehrte Damen und Herren,
ich beabsichtige, den oben genannten Kredit gemäß § 500 Abs. 2 BGB vorzeitig vollständig zurückzuzahlen. Bitte teilen Sie mir den Ablösebetrag zum [Datum] mit, aufgeschlüsselt nach Restschuld, Zinsen bis zum Stichtag und einer eventuellen Vorfälligkeitsentschädigung, sowie die Bankverbindung für die Ablösung. Bitte teilen Sie mir außerdem mit, ob und in welcher Höhe Beiträge zu einer mitfinanzierten Restschuldversicherung erstattet werden.
Mit freundlichen Grüßen
[Name, Anschrift]
Ablösebetrag eingeben, Zins vergleichen
Verwendungszweck „Umschuldung“ wählen und die Angebote nach effektivem Jahreszins sortieren. Die Anfrage ist Schufa-neutral.
Tarifcheck · Affiliate-Link
Sonderfall Baufinanzierung
Für Immobilienkredite gelten andere Regeln. Die Grenze von 1 % gibt es dort nicht, die Entschädigung kann bei langer Zinsbindung mehrere Tausend Euro erreichen. Ein vorzeitiges Ablösen lohnt sich deshalb selten. Es gibt aber einen festen Ausweg: Zehn Jahre nach der vollständigen Auszahlung kannst du jeden Baukredit mit sechs Monaten Frist kündigen, ohne Entschädigung (§ 489 Abs. 1 Nr. 2 BGB). Das gilt auch bei einer Zinsbindung von 15 oder 20 Jahren. Wer diesen Termin kennt, kann rechtzeitig ein günstigeres Anschlussdarlehen suchen.
Neue Regeln für Kredite ab 20. November 2026
Der Bundestag hat am 17. April 2026 das Gesetz zur Umsetzung der neuen EU-Verbraucherkreditrichtlinie beschlossen. Es gilt ab dem 20. November 2026. Wer einen Kredit umschulden will, sollte vier Punkte kennen:
- Dispo: Die Bank kann ihn nicht mehr mit sofortiger Wirkung kündigen. Bevor sie vollstreckt, muss sie dir anbieten, den Betrag in zwölf gleichen Monatsraten zurückzuzahlen.
- Ratenkauf und „Buy now, pay later“: Diese Modelle fallen künftig ins Verbraucherkreditrecht, mit Kreditprüfung und vollen Informationspflichten. Auch kleine Beträge unter 200 € sind erfasst.
- Kreditprüfung: Ein Kredit darf nur vergeben werden, wenn die Rückzahlung wahrscheinlich ist. Lehnt eine Bank rein automatisch ab, kannst du eine Prüfung durch einen Menschen verlangen.
- Widerruf: Bei fehlerhaften Angaben endet das Widerrufsrecht künftig spätestens nach zwölf Monaten und 14 Tagen. Der sogenannte Widerrufsjoker, mit dem Kreditnehmer alte Verträge Jahre später ohne Entschädigung loswurden, entfällt damit für neue Verträge.
Wenn keine Bank umschuldet
Sagen alle Banken ab, ist das ein Signal, kein Zufall. Dann wird ein neuer Kredit das Problem eher vergrößern. Vorsicht vor Angeboten, die genau in dieser Lage auftauchen. Die Verbraucherzentralen nennen drei typische Warnzeichen (Stand 13.01.2026):
- Vorkosten: Ein Vermittler darf erst Geld verlangen, wenn der Kredit tatsächlich ausgezahlt ist.
- „Ohne Schufa“ und „Sofortzusage“: Vermittler vergeben selbst keine Kredite. Seriöse Banken leihen fast nie ohne ausreichende Bonität.
- Unterlagen per Nachnahme: Die Gebühr ist sofort weg, einen Kreditvertrag gibt es oft nie.
Besser ist in dieser Lage eine Schuldnerberatung. Verbraucherzentralen, Wohlfahrtsverbände und viele Kommunen beraten kostenlos oder sehr günstig. Sie verhandeln mit Gläubigern über niedrigere Raten oder Vergleiche, was eine Bank beim Umschulden nicht tut. Wer seinen Kredit umschulden kann, sollte zusätzlich die Fixkosten prüfen. Jeder Euro, der dort frei wird, geht in die Tilgung.
Häufige Fragen: Kredit umschulden
Als Faustregel ab etwa zwei Prozentpunkten Zinsabstand und mindestens zwei Jahren Restlaufzeit, bei gleicher Laufzeit des neuen Kredits. Dispo und Kreditkarte lohnen sich fast immer, weil ihre Zinsen hoch sind und keine Entschädigung anfällt.
Höchstens 1 % des abgelösten Betrags, bei weniger als einem Jahr Restlaufzeit höchstens 0,5 %. Sie darf außerdem nie höher sein als die Zinsen, die bis zum Vertragsende noch angefallen wären. Bei variablem Zins entfällt sie ganz.
Nein. Einen Ratenkredit darfst du jederzeit ohne Frist zurückzahlen. Du forderst den Ablösebetrag an und überweist ihn zum Stichtag, oder die neue Bank überweist ihn direkt. Lass dir die vollständige Tilgung danach schriftlich bestätigen.
Die Konditionsanfrage im Vergleich ist für andere Banken nicht sichtbar. Der neue Kredit wird eingetragen, der alte als erledigt gemeldet. Echte Kreditanträge werden dagegen als Anfrage gespeichert, auch wenn kein Vertrag zustande kommt. Stell deshalb erst den Antrag, wenn du dich für ein Angebot entschieden hast.
Ja, auch eine Teilrückzahlung ist jederzeit erlaubt. Die Entschädigung bezieht sich dann nur auf den zurückgezahlten Teil. Sinnvoll ist das, wenn du einen Teil aus Erspartem tilgen kannst und für den Rest kein besseres Angebot bekommst.
Meist nicht. Neue Ratenkredite kosteten 2021 laut Bundesbank im Schnitt 5,54 % effektiv, im August 2026 dagegen 8,99 %. Nur wer damals deutlich über dem Schnitt lag oder heute eine viel bessere Bonität hat, findet ein günstigeres Angebot.
Weiterlesen: Kreditvergleich online · Girokonto Vergleich · Fixkosten-Check · Fixkosten senken · Geld verwalten
Quellen
- Aktueller Durchschnittszins für neu vergebene Ratenkredite (Vergleichswert für die Umschuldung): Bundesbank-Zinsstatistik, Stand August 2026
- Jahresdurchschnitte 2021 bis 2025 nach Bundesbank-Daten: financer.de, Privatkredit-Statistiken, 31.08.2026
- Dispozinsen und Zinsen für geduldete Überziehung: Verivox, Auswertung vom 26.02.2026
- Teilzahlungszins Amazon Visa: Finanztip, 02.08.2026
- Vorzeitige Rückzahlung, Kostenermäßigung und Entschädigung: § 500, § 501 und § 502 BGB; Kündigungsrecht bei Baukrediten: § 489 BGB
- Restschuldversicherung bei Umschuldung: vzbv zu BGH, Urteil vom 10.12.2014, IV ZR 289/13
- Neue Verbraucherkreditregeln ab 20.11.2026: LTO und IHK Osnabrück zum Bundestagsbeschluss vom 17.04.2026
- Unseriöse Kreditangebote: Verbraucherzentrale, Stand 13.01.2026
Wie diese Zahlen entstehen und gerechnet werden: Bewertungsmethodik
Andreas Tschanz schreibt seit Jahren über Tarifvergleiche und alltagstaugliche Sparstrategien – unabhängig, ehrlich und ohne Fachjargon.
Mehr über uns →